
Com a propaganda eleitoral nas ruas a partir de 16 de agosto, o uso do veículo em campanhas muda o perfil do seu seguro — e a maioria dos segurados não sabe disso. Entenda o que está em jogo e como se proteger.
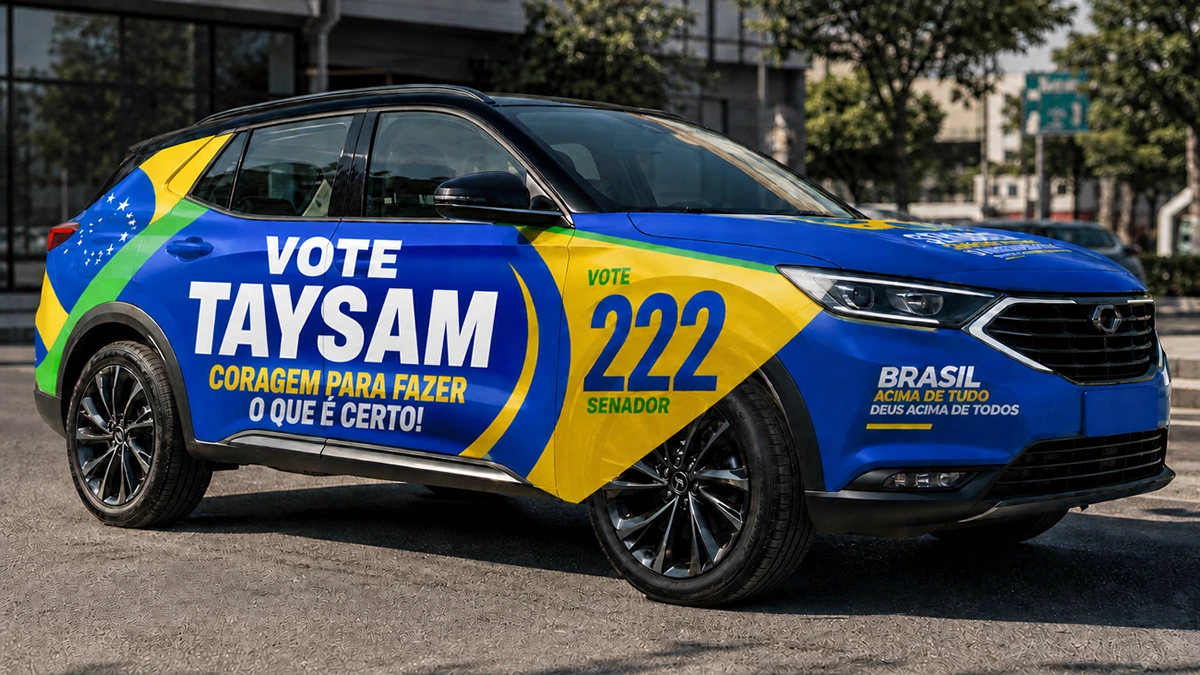
As eleições estão chegando e, com elas, uma prática que se repete a cada ciclo: carros adesivados com material de campanha, envelopamentos com fotos de candidatos e veículos circulando em carreatas e eventos políticos. O que parece uma manifestação inocente de apoio pode, no entanto, transformar o seu seguro de automóvel, com uma cobertura sem efeito — justamente no momento em que você mais precisaria dela.
O alerta não vem de "achismo". Foi a Federação Nacional de Seguros Gerais (FenSeg) quem orientou: todo motorista que pretenda adesivar o veículo ou utilizá-lo em atividades de campanha deve comunicar previamente a seguradora. Do contrário, em caso de roubo, furto ou colisão, a indenização pode ser simplesmente recusada.
🚗 Por que um simples adesivo muda tudo?
No momento da contratação do seguro, você informa como utiliza o veículo: locomoção particular, trabalho, transporte de cargas, etc. Esse "perfil de uso" é um dos pilares do cálculo do risco — e do preço que você paga.
Quando o carro passa a ser usado para transporte de material de campanha, deslocamento de equipes, apoio logístico ou participação em carreatas, o cenário muda. A seguradora entende que o veículo agora circula mais, em eventos públicos e situações de maior exposição — estatisticamente, um risco maior. Se essa mudança não for informada, a apólice pode não responder.
A vice-presidente da Comissão de Seguro Auto da FenSeg, Keila Farias, resume: "As seguradoras avaliam o uso do veículo para fins publicitários ou de apoio como um aumento de risco."
⚖️ Mas nem todo adesivo é problema
Importante: não é preciso pânico. A própria FenSeg pondera que o seguro tende a permanecer inalterado quando:
- O veículo continua sendo usado apenas para locomoção particular
- O adesivo é plástico, de até 0,5 metro quadrado, colocado espontaneamente
- O material é o microperfurado no para-brisa traseiro, dentro dos limites da legislação eleitoral
O risco real aparece quando o automóvel passa a ser efetivamente empregado em atividades de campanha — carreatas, eventos, transporte de material e equipes. É nesse momento que o perfil de uso deixa de ser o contratado.
🧾 E os adesivos? Danos a eles não são cobertos
Outro ponto que poucos leem na apólice: danos causados diretamente aos materiais de propaganda — adesivos, envelopamentos e plotagens — não costumam estar cobertos pelas apólices convencionais. Além disso, prejuízos decorrentes de tumultos, motins ou atos de vandalismo em eventos de campanha podem se enquadrar em cláusulas de exclusão contratual.
Ou seja: além de arriscar a cobertura do carro, você pode ainda arcar com o prejuízo do próprio material publicitário. Duplo risco, sem aviso.
✅ O passo a passo para não perder a cobertura
A orientação da FenSeg é objetiva e vale para qualquer segurado:
- Informe a seguradora antes de adesivar o veículo
- Comunique qualquer alteração no uso do carro durante o período eleitoral
- Consulte o corretor antes de prestar qualquer serviço a candidatos ou partidos
- Solicite o endosso na apólice quando necessário — é ele que formaliza a mudança
- Verifique se o envelopamento exige atualização de registro junto ao Detran
🤝 Por que isso é assunto para um especialista
Se você chegou até aqui, já percebeu: a diferença entre "estou coberto" e "não tenho cobertura" está na letra fina da apólice. E é exatamente nesses momentos de mudança de rotina — eleições, viagens, festas de fim de ano — que ter alguém que entende do assunto ao seu lado faz toda a diferença.
Há mais de 30 anos, a TAYSAM Seguros orienta motoristas exatamente como você. Somos uma corretora que une o que há de mais moderno — cotação 100% online, comparando 25 seguradoras para encontrar o melhor custo-benefício — com o que não se automatiza: atendimento humano, claro e sem jargões.
Precisa adesivar o carro ou usá-lo na campanha? Fale com a gente antes. Ajudamos a avaliar se o seu contrato precisa de endosso, formalizamos a mudança junto à seguradora e, se algo acontecer, acompanhamos você do aviso de sinistro até a indenização.
Não deixe para descobrir a falta de cobertura na hora do prejuízo. O seguro existe para proteger você — mas só funciona se o contrato estiver alinhado com a sua realidade. Nós cuidamos disso para você.
Cleber Gregorio de Oliveira Santos, CEO da TAYSAM Seguros em 12/08/2026
Comments